交通事故でケガをして仕事を休むことになったとき、多くの方が気になるのが「休業補償はいつもらえるのか」という点です。
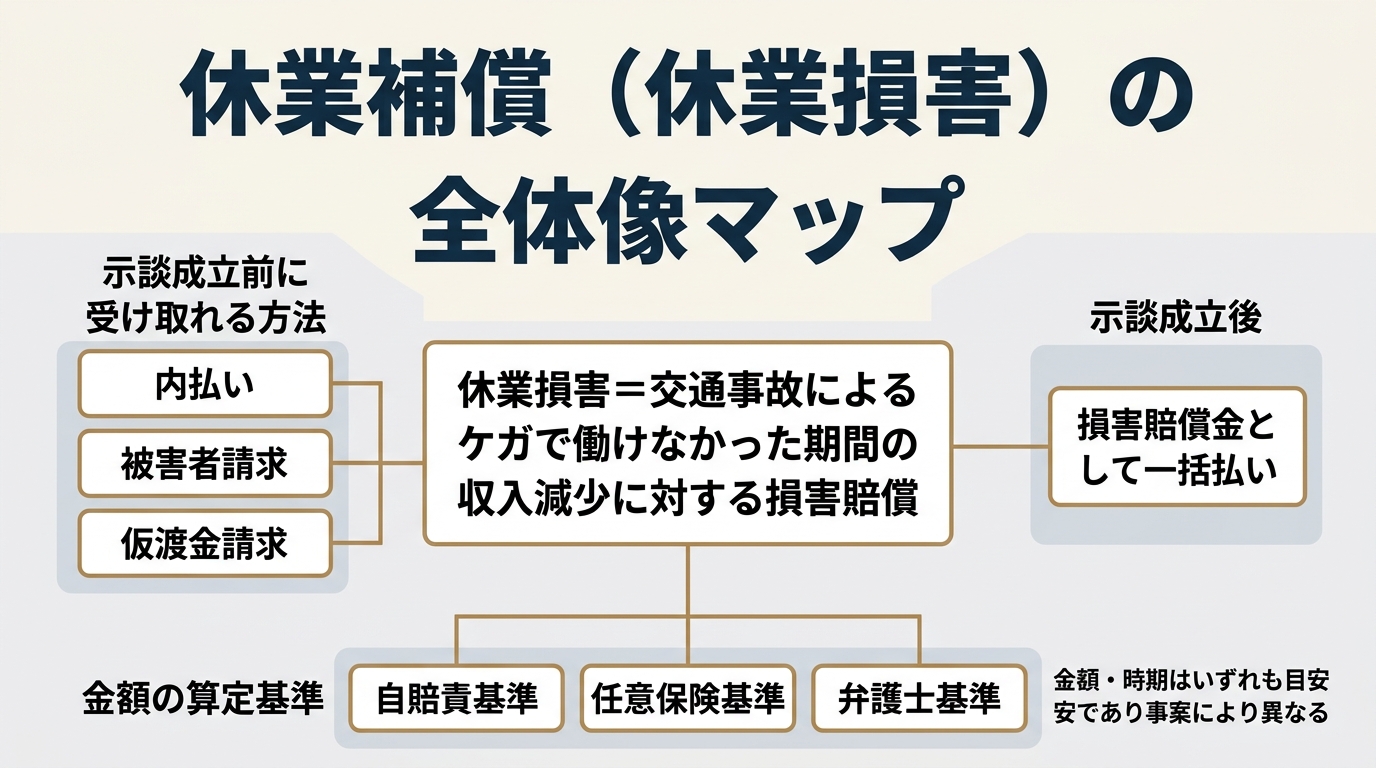
交通事故の休業補償(法律上は「休業損害」といいます)の受け取り方は、大きく2段階に分かれます。
①示談が成立する前でも、加害者側の任意保険会社による「内払い」や、自賠責保険への「被害者請求」「仮渡金請求」を利用すれば受け取れる場合があり、②最終的に確定した金額は、示談が成立した後に損害賠償金の一部としてまとめて支払われます。
金額の算定方法にも「自賠責基準」「任意保険基準」「弁護士基準(裁判基準)」という3つの基準があり、たとえば自賠責基準では国土交通省・金融庁の告示により、2020年4月1日以降に発生した事故について、原則として1日6,100円(収入減少を立証できる場合は上限19,000円まで)と定められています。
この記事でわかること
- ・休業補償は「いつ」「どのように」受け取れるのか(示談前・示談後の違い)
- ・自賠責基準・任意保険基準・弁護士基準という3つの算定基準の違い
- ・支払いを待つ間、生活費が苦しいときに検討できる選択肢
※本記事で紹介する金額・制度は、国土交通省等が公表している基準に基づく一般的な内容です。
実際に受け取れる時期や金額は、事案の内容や保険会社の対応によって異なりますので、あくまで目安としてご覧ください。
目次
交通事故の「休業補償」とは|正しくは「休業損害」という損害賠償の一部
交通事故でケガをして仕事を休んだ場合の補償は、日常会話では「休業補償」と呼ばれることがよくあります。
しかし、法律上・保険実務上の正式な項目名は「休業損害」です。
休業損害とは、交通事故によるケガの治療のために仕事を休んだことで生じた収入の減少を、加害者側に請求できる損害賠償の項目です。
有給休暇を使って休んだ場合、その日は実際には収入が減っていませんが、休暇という形で本来自由に使えたはずの権利を消費しているため、休業損害の対象になり得るとされています。
また、収入を得ていない家事従事者が、家族のための家事に支障が生じた場合にも、休業損害が認められることがあります。
「休業補償」という呼び方について
「休業補償」という言葉は、労災保険(労働者災害補償保険)の給付である「休業補償給付」と混同されやすい表現です。
労災の休業補償給付は、勤務先が加入する労災保険から支給されるもので、交通事故の加害者側(またはその加入する保険会社)に請求する「休業損害」とは、制度の根拠も請求先もまったく異なります。
業務中の事故で業務災害に該当する場合は「休業補償給付」、通勤中の事故で通勤災害に該当する場合は「休業給付」を利用できることがあり、交通事故の相手方への休業損害請求と、条件を満たせば両方利用できる場合もあります。
ただし、休業補償給付・休業給付は、休業損害との間で調整されるため、加害者側から重ねて同額を受け取れるわけではありません。
一方、休業特別支給金は、損害賠償額から控除されません。
どちらを先に利用するかを含め、具体的な進め方は専門家にご確認ください。
休業補償(休業損害)はいつもらえる?|支払いは2段階で考える
休業損害がいつ受け取れるかは、「示談成立前」と「示談成立後」で仕組みがまったく異なります。
保険会社の担当者から「休業損害は示談が終わってからまとめてお支払いします」とだけ説明され、それまで収入が入らない不安を感じる方も少なくありません。
しかし実際には、示談成立を待たずに受け取れる方法がいくつか用意されています。
示談成立前には主に3つの受取方法があり、示談成立後は一括で支払われるのが一般的な流れです。
示談成立前に受け取る方法①:加害者側の任意保険会社との「内払い」
「内払い」とは、加害者側の任意保険会社が、被害者の生活状況や治療の状況を考慮して、示談成立前に休業損害分などを概算で先渡しする実務上の対応です。
これは法律で保障された制度ではなく、あくまで保険会社ごと・事案ごとの任意の対応であるため、必ず応じてもらえるとは限りません。
内払いを受けた場合、示談成立後に確定する損害賠償金の総額から、すでに内払いされた金額が差し引かれて精算されます。
保険会社の担当者から「休業損害は示談後にまとめて」と説明された場合でも、生活費の見通しが立たず不安があるときは、内払いに対応してもらえないか早めに相談・交渉してみるとよいでしょう。
対応の可否はケースごとの判断になりますが、応じてもらえれば当座の生活費の負担を軽減できます。
示談成立前に受け取る方法②:自賠責保険への「被害者請求」(自賠法16条)
加害者側との示談交渉の結果を待たずに、被害者自身が加害者の加入する自賠責保険会社に対して直接、保険金額の限度で損害賠償額の支払いを請求できる制度を「被害者請求」(自動車損害賠償保障法16条)といいます。
示談がまとまる前でも、必要書類(交通事故証明書、医師の診断書、休業損害証明書等)を揃えて自賠責保険会社に提出すれば、自賠責保険の基準に基づく金額の支払いを受けられる可能性があります。
治療中でも、既に発生した休業損害などについて請求でき、支払限度額の範囲内で追加請求も可能です。
ただし、治療費等の既払額により、自賠責の残りの支払枠が少なくなっている場合があります。
任意保険会社による一括払いとの関係も確認し、同じ損害を重複して受け取らないようにする必要があります。
支払時期は、必要書類の確認や事実関係の調査状況によって異なります。
請求先に、必要書類がそろっているか、追加調査が必要か、支払予定日はいつかを確認しましょう。
なお、国土交通省の資料によれば、この請求権には消滅時効があり、傷害による損害の場合は事故発生の翌日から3年以内に請求する必要があるとされています。
示談成立前に受け取る方法③:自賠責保険への「仮渡金」請求(自賠法17条)
自動車損害賠償保障法17条に基づき、被害者は自賠責保険会社に対して、政令で定める金額を損害賠償額の「仮渡金」として請求することができます。
仮渡金は、治療費など当座の費用に充てるために、本請求(被害者請求)に先立って一定額を受け取れる制度で、休業損害だけを対象にした制度ではなく、傷害全体に対する前払いという位置づけです。
仮渡金は賠償金の前渡しであり、後日精算されます。
確定した賠償額より多く受け取っていた場合や、加害者側に賠償責任がないと判明した場合などには、返還が必要になることがあります。
国土交通省の公表資料によれば、仮渡金の額は傷害の程度に応じて40万円・20万円・5万円の3区分(死亡の場合は290万円)と定められています。
どの区分が適用されるかは、骨折の部位や合併症の有無、入院期間や医師の治療を要する期間などについて、政令が定める要件によって決まります。
仮渡金の金額区分表
| 傷害の程度 | 仮渡金の金額 |
|---|---|
| 死亡 | 290万円 |
| 脊柱の骨折で脊髄を損傷したと認められる症状を有するもの/上腕または前腕の骨折で合併症を有するもの/大腿または下腿の骨折/内臓の破裂で腹膜炎を併発したもの/14日以上の入院を要し、医師の治療を要する期間が30日以上の傷害 | 40万円 |
| (40万円の対象を除く)脊柱の骨折/上腕または前腕の骨折/内臓の破裂/入院を要し、医師の治療を要する期間が30日以上の傷害/14日以上の入院を要する傷害 | 20万円 |
| (40万円・20万円の対象を除く)11日以上医師の治療を要する傷害 | 5万円 |
※金額および傷害の区分は自動車損害賠償保障法施行令5条による。
実際にどの区分にあたるかの認定は個別に確認が必要です。
示談成立後は損害賠償金として一括で支払われる
治癒した場合、または症状固定(これ以上治療を続けても大きな改善が見込めないと医師が判断する状態)と判断された場合に、損害の内容を整理して示談交渉を進めます。
後遺障害が問題となる場合は、その認定手続や損害の検討も必要になります。
示談交渉がまとまると、休業損害を含む損害賠償金の全体が、示談書の合意内容に基づいて一括で支払われます。
示談の際には、示談書等で支払期限を確認しましょう。
具体的な入金予定日は保険会社の事務処理の状況によって異なるため、担当者に直接ご確認ください。
なお、内払いや仮渡金に限らず、被害者請求で受け取った金額を含む既払額は、損害賠償金の総額から差し引かれて精算されます。
このほか、ご自身やご家族が加入する人身傷害保険を利用できる場合もあります。
対象となる人・事故、休業損害の算定方法、支払時期は契約内容によって異なるため、契約内容や利用の可否について保険会社にご確認ください。
同じ損害について加害者側から受けた賠償金等との調整も必要です。
休業補償(休業損害)の金額はどう決まる?|3つの算定基準
休業損害を含む交通事故の損害賠償額には、「自賠責基準」「任意保険基準」「弁護士基準(裁判基準)」という3つの算定基準があります。
休業損害は、事故前の収入、休業の必要性・期間、立証資料などにより算定されます。
どの基準で検討するかによって算定方法や認定される範囲に違いが生じます。
3つの算定基準の比較表
| 基準 | 内容 |
|---|---|
| 自賠責基準 | 自賠責保険が支払う基準で、原則1日6,100円・上限19,000円。国の告示で定められている |
| 任意保険基準 | 各任意保険会社が独自に定める非公開の基準。提示を受けたら、基礎収入や休業日数など計算の根拠を確認する |
| 弁護士基準(裁判基準) | 裁判例や、日弁連交通事故相談センターが発行する青本・赤い本などを参考に、個別の事情を踏まえて検討する考え方 |
※実際の金額は個別の事情や立証資料などにより算定されます。
自賠責基準|原則1日6,100円、上限19,000円
自賠責基準は、自賠責保険が支払いの基礎とする公的な基準です。
国土交通省・金融庁の告示によれば、2020年4月1日以降に発生した事故の場合、休業損害は原則として1日につき6,100円とされています(それ以前に発生した事故には、当時の基準額が適用されます)。
ただし、立証資料によって実際の収入減少がこの金額を上回ることを示せる場合には、1日につき19,000円を上限として、実額に基づいた金額が支払われます。
なお、日額19,000円は自賠責保険の支払基準上の限度であり、加害者に対する民事上の休業損害請求額全般を制限するものではありません。
また、休業損害を含む傷害部分の損害(治療関係費・休業損害・慰謝料などの合計)には120万円という限度額が設定されている点にも注意が必要です。
治療費や慰謝料など他の損害費目も、この120万円の枠の中でまとめて支払われるため、治療が長引いた場合などは、自賠責基準だけでは損害の全額をカバーしきれないケースもあります。
その場合、自賠責で補償されない不足分は、加害者本人や、加害者が加入している任意保険会社への請求を検討します。
示談で解決できない場合は、訴訟等による請求も検討します。
任意保険基準|非公開のため、提示額の計算根拠を確認する
任意保険基準は、加害者側が加入する任意保険会社が、それぞれ独自に定めている算定基準です。
各社が非公開で運用しているため、外部から正確な基準額を確認することはできません。
保険会社から休業損害の提示を受けたときは、基礎収入をいくらとしているか、休業日数を何日として計算しているかなど、計算の根拠を確認しましょう。
弁護士基準(裁判基準)|裁判例や青本・赤い本を参考に検討する考え方
弁護士基準は「裁判基準」とも呼ばれますが、単一の法定基準があるわけではありません。
裁判例や、日弁連交通事故相談センターが発行する『交通事故損害額算定基準』(通称・青本)、同センター東京支部が発行する『民事交通事故訴訟 損害賠償額算定基準』(通称・赤い本)などを参考に、個別の事情を踏まえて検討するものです。
弁護士が示談交渉を行う際にも、これらを根拠に交渉することが一般的です。
よくある質問(FAQ)
Q. 休業損害の請求に必要な書類は何ですか?
一般的には、勤務先に発行してもらう休業損害証明書や源泉徴収票、自営業の方の場合は確定申告書の写しなどが必要とされています。
事案によって必要書類は異なるため、詳しい取得方法や追加書類の要否は、保険会社や弁護士に確認することをおすすめします。
Q. 交通事故の示談自体はいつ成立するものですか?
交通事故の示談交渉は、怪我の治療が終了(治癒)した時点、あるいは症状固定と診断された段階から開始されるのが一般的です。
示談成立までの期間は、治療経過、後遺障害の手続、過失割合や損害額についての争いの有無などによって異なります。
Q. 休業損害はいつまでの期間分を請求できますか?
原則として治癒または症状固定までの期間のうち、事故による休業の必要性・相当性が認められる範囲が対象です。
治療期間のすべてが全日休業として認められるわけではなく、職業、症状、業務への支障や回復状況によって、部分的な休業として算定される場合もあります。
症状固定後の減収は、後遺障害による逸失利益として別に検討します。
Q. パートや自営業でも休業損害は請求できますか?
会社員・パート・自営業の方も、事故による休業で収入が減った場合は対象になり得ます。
また、パート・アルバイトのシフト減少による減収や、自営業・個人事業主の事業上の減収証明が提出できれば請求可能です。
仕事や家事を一部行えた場合は支障の程度に応じて算定されますが、収入の証明方法や算定基準は働き方によって異なるため、詳しくは専門家にご相談ください。
まとめ
交通事故の休業補償(休業損害)の受取時期は、「示談成立前(内払い・被害者請求・仮渡金)」と「示談成立後」の2段階に分かれます。
また、金額の算定には自賠責基準・任意保険基準・弁護士基準という3つの基準があり、どの基準で検討するかによって算定方法や認定される範囲に違いが生じることがあります。
支払いを待つ間の生活費に不安がある場合は、内払いの相談や自賠責保険への被害者請求・仮渡金請求に加え、ご自身やご家族が加入する任意保険の人身傷害保険、業務中の事故であれば労災保険の休業補償給付、通勤中の事故であれば休業給付が利用できるかあわせて確認し、必要に応じて専門家へご相談ください。
交通事故でお困りの方へ|泉法律事務所(徳島県鳴門市)
- ・泉法律事務所(代表弁護士:泉智之)は、徳島県鳴門市に事務所を構え、鳴門市内・徳島市内の方を中心に交通事故のご相談に対応しています。
- ・交通事故の初回相談は無料です。2回目以降は30分5,500円(税込)です。
- ・弁護士費用特約のない人身事故では、原則として着手金0円、報酬金は22万円+受け取った金額の11%(税込。税別では20万円+10%)が基本です。特約をご利用の場合は別の基準となり、事故・請求内容によって費用が異なる場合があります。
- ・軽度な物損事故から、高次脳機能障害・死亡事故といった重大な案件まで対応しています。
- ・お問い合わせ:088-685-8120(受付時間:平日9:30〜17:00)
※実費、報酬の計算対象と正式な費用は、委任契約前にご説明します。
参考文献
e-Gov法令検索「自動車損害賠償保障法」(昭和三十年法律第九十七号)
公益財団法人日弁連交通事故相談センター「当センターの刊行物について(青本及び赤い本)」
自動車損害賠償責任保険の保険金等及び自動車損害賠償責任共済の共済金等の支払基準(国土交通省・金融庁告示)